Existe uma fantasia muito vendida no universo do sucesso pessoal e profissional: a de que pessoas ricas chegaram lá porque “arriscaram tudo”. É uma narrativa sedutora, cinematográfica e, na maior parte das vezes, intelectualmente desonesta. Quem constrói patrimônio de forma sólida não vive em modo cassino. Vive em modo cálculo.
A tese deste artigo é simples e contrária ao senso comum motivacional: o caminho para o crescimento financeiro não exige ousadia irresponsável, mas a capacidade de assumir riscos assimétricos — aqueles em que a perda é limitada, o aprendizado é alto e o ganho potencial compensa a exposição. Essa lógica vale para empreendedorismo, investimentos, vendas, liderança, negociação e planejamento de carreira.
Pessoas frustradas com a própria vida profissional muitas vezes não sofrem por falta de talento, mas por um erro duplo: ou evitam qualquer risco e estacionam, ou pulam em qualquer oportunidade mal avaliada e se ferem. Entre a covardia e a imprudência existe uma disciplina pouco ensinada: decidir com método.
Se você quer mudar de vida, ganhar mais dinheiro, crescer com dignidade e pavimentar o caminho para a riqueza sem depender de promessas milagrosas, este é um dos princípios mais importantes que pode dominar.
O que é risco calculado de verdade — e por que ele é diferente de “ter coragem”?
Quando alguém diz “você precisa sair da zona de conforto”, quase sempre está simplificando um problema complexo. Sair da zona de conforto, por si só, não produz riqueza. Muita gente sai da zona de conforto para entrar na zona do desastre.
Risco calculado é uma decisão tomada sob incerteza com quatro elementos mínimos:
- tamanho da perda possível;
- chance realista de ganho;
- capacidade de suportar o pior cenário;
- valor estratégico do aprendizado.
Isso muda tudo. Abrir um negócio sem reserva, sem validar demanda e sem plano comercial não é espírito empreendedor; é fragilidade travestida de ambição. Da mesma forma, colocar dinheiro em investimentos que você não entende porque alguém prometeu rentabilidade acima da média não é visão de milionário; é terceirização de responsabilidade.
Pessoas de sucesso não perguntam apenas “quanto posso ganhar?”. Elas perguntam também: “se der errado, quanto tempo levo para me recompor?” Essa pergunta protege patrimônio, energia emocional e reputação.
O rico consistente não é, necessariamente, o mais valente. Muitas vezes é o mais lúcido.
Por que tanta gente inteligente trava na hora de empreender, investir ou vender?
Há uma contradição comum em quem sonha alto: a pessoa diz que quer liberdade financeira, mas tenta eliminar toda incerteza antes de agir. Isso é impossível. Não existe crescimento relevante sem desconforto, mas existe muito sofrimento desnecessário sem critério.
O bloqueio costuma vir de três fatores.
O primeiro é a confusão entre risco e identidade. Muita gente acha que, se uma iniciativa falhar, isso prova incapacidade pessoal. Então prefere a paralisia à exposição. Mas falhas pequenas, quando bem administradas, são parte do processo de refinamento de estratégia.
O segundo é a má educação financeira e emocional. Fala-se muito sobre coragem, pouco sobre margem de segurança. Fala-se sobre mentalidade milionária, pouco sobre probabilidade, liquidez, timing, negociação e teste.
O terceiro é a pressão estética do sucesso rápido. Redes sociais premiam narrativas extremas: “larguei tudo”, “dobrei meu faturamento”, “fiquei milionário jovem”. O que elas escondem é que a maioria das trajetórias robustas foi construída com movimentos graduais, reposicionamentos, vendas bem feitas, bons mentores e decisões disciplinadas.
Se você trava diante de decisões importantes, talvez não precise de mais motivação. Talvez precise de um sistema para pensar melhor.
Como avaliar um risco antes de tomar uma decisão importante?
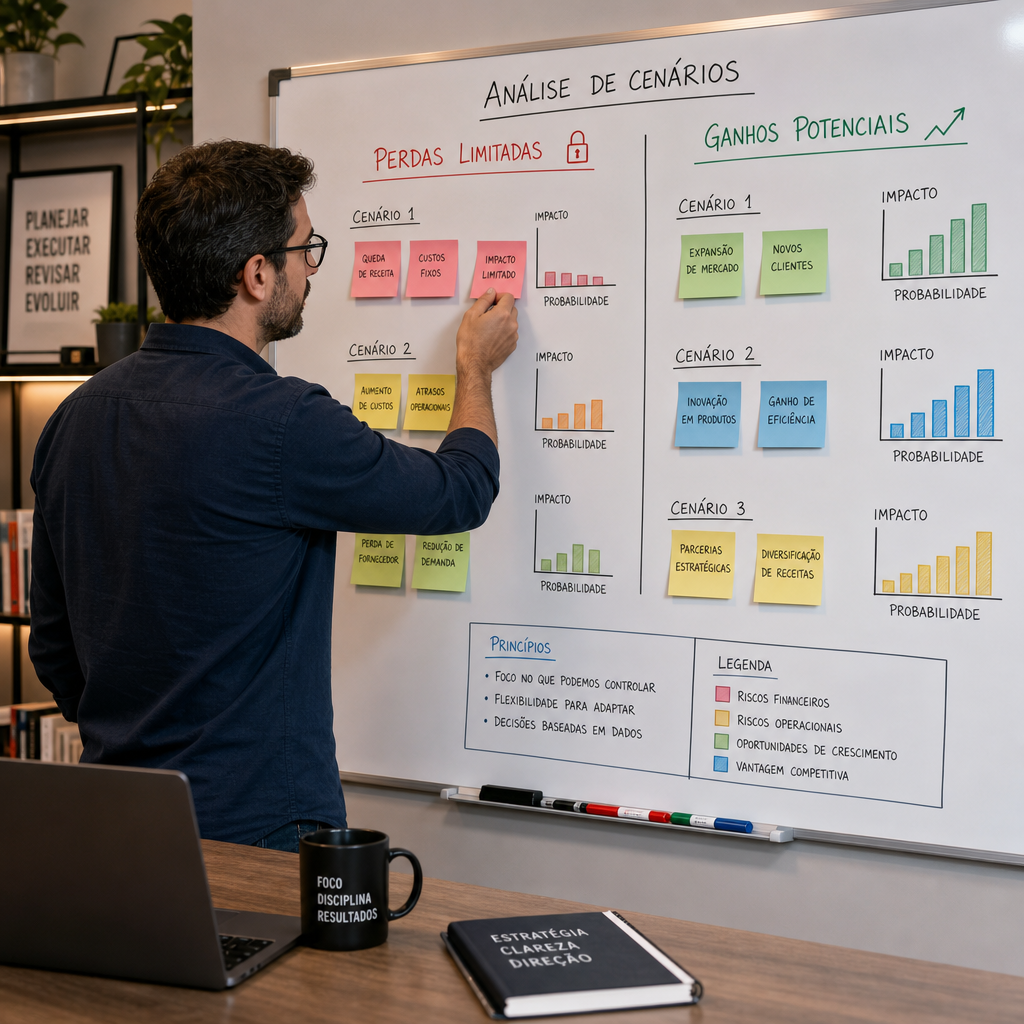
Uma maneira prática de pensar risco calculado é usar cinco perguntas antes de agir. Elas servem para mudanças de carreira, novos negócios, investimentos, propostas comerciais, contratações e parcerias.
1. Qual é o pior cenário provável — não o imaginário?
Há uma diferença entre prudência e catastrofização. Muita gente avalia riscos com base em medo abstrato, não em cenário concreto. O pior cenário provável talvez não seja “perder tudo”, mas “demorar seis meses para recuperar o capital” ou “descobrir que essa oferta não tem mercado”.
2. A perda é sobrevivível?
Essa é central. Você não deve assumir um risco cuja falha destrua sua base. Em investimentos, isso significa não expor sua reserva ao que você não domina. Em empreendedorismo, pode significar começar validando uma oferta paralelamente ao emprego. Em vendas, pode significar testar um novo canal antes de reestruturar toda a operação.
3. O ganho compensa a exposição?
Nem todo risco vale a pena. Se o upside é pequeno e o desgaste é grande, a decisão é ruim. O objetivo não é colecionar desafios; é buscar alavancagem.
4. O que posso testar em escala menor?
Esse é um princípio subestimado. Pessoas bem-sucedidas não necessariamente começam pequeno por falta de ambição, mas por inteligência operacional. Um piloto reduz ilusão, gera dados e fortalece a negociação futura.
5. Se der certo, isso abre novas portas?
Alguns riscos têm retorno direto modesto, mas valor estratégico alto. Uma palestra pode não pagar muito, mas pode gerar autoridade, networking e clientes melhores. Um projeto paralelo pode não render no primeiro mês, mas pode virar um novo braço de receita.
Riqueza raramente nasce de um único grande salto. Ela costuma emergir de uma sequência de apostas bem dimensionadas.
Quais riscos valem mais a pena para quem quer crescer financeiramente hoje?
Nem todo risco é igual. Alguns são destrutivos. Outros são férteis. Quem deseja sucesso pessoal e profissional deveria prestar mais atenção aos riscos de alta aprendizagem e baixa ruína.
1. Risco de se tornar mais visível
Muita gente competente ganha pouco porque evita exposição: não publica ideias, não oferece soluções, não se posiciona, não faz networking, não pede indicações, não negocia preço. Esse risco machuca o ego, mas pode multiplicar oportunidades.
2. Risco de vender melhor
Há enorme avanço financeiro em aprender persuasão, comunicação e negociação. Oferecer seu trabalho com clareza, sustentar valor e conduzir conversas comerciais com confiança é um risco emocional para quem teme rejeição — mas é um dos mais rentáveis.
3. Risco de empreender de forma validada
Empreender no mundo atual não exige, obrigatoriamente, abandonar tudo. Muitas vezes o melhor caminho é construir uma operação enxuta, testar uma oferta, observar métricas, aprender marketing e ajustar a proposta antes de escalar.
4. Risco de investir em competência
Cursos, mentorias, ferramentas e ambientes certos podem gerar retornos extraordinários quando escolhidos com critério. O erro é consumir conhecimento como entretenimento. O acerto é investir no que aumenta capacidade de execução, faturamento ou tomada de decisão.
5. Risco de dizer “não”
Parece contraintuitivo, mas recusar trabalhos ruins, sociedades confusas e clientes drenantes pode proteger tempo e reputação para oportunidades melhores. Oportunidade demais também empobrece quando pulveriza foco.
Como a inteligência emocional interfere na sua tolerância ao risco?
Fala-se muito sobre estratégia, mas pouco sobre o fato de que ninguém toma decisão apenas com planilha. Tomamos decisões com sistema nervoso, histórico pessoal, medo de julgamento e desejo de pertencimento. Por isso, inteligência emocional não é um tema lateral: ela afeta diretamente sua capacidade de enriquecer.
Pessoas emocionalmente imaturas tendem a errar de duas formas opostas. Algumas evitam qualquer exposição porque confundem desconforto com perigo. Outras buscam risco excessivo para provar valor, compensar frustração ou fugir da sensação de mediocridade.
Nos dois casos, a decisão fica contaminada.
Ter inteligência emocional aplicada ao enriquecimento significa:
- não decidir para aliviar ansiedade imediata;
- não investir ou empreender por impulso de comparação;
- não aceitar propostas apenas para ser aprovado;
- não desistir de uma estratégia boa por causa de desconforto inicial;
- não insistir em uma estratégia ruim só porque o ego já se comprometeu com ela.
Quem quer se tornar milionario ou, ao menos, financeiramente livre, precisa entender isso cedo: dinheiro amplifica padrões emocionais. Se você é impulsivo, o aumento de renda pode piorar suas decisões. Se você é lúcido, a renda tende a expandir seu poder de construção.
Sucesso sustentável é menos sobre adrenalina e mais sobre estabilidade sob pressão.
Como usar riscos calculados na carreira, nos negócios e nos investimentos?
Vamos tirar a ideia do campo abstrato e levá-la para a prática.
Na carreira, um risco calculado pode ser aceitar um projeto mais visível, propor uma solução nova ao chefe, mudar para uma área com maior teto de crescimento ou negociar remuneração com base em entrega. O erro não é tentar; é fazer isso sem preparo, sem repertório e sem leitura de contexto.
Nos negócios, risco calculado aparece ao lançar uma nova oferta para um nicho específico, testar uma campanha de marketing, contratar alguém para liberar o fundador do operacional ou reposicionar preços. O segredo está em acompanhar indicadores, ouvir o mercado e fazer ajustes rápidos.
Nos investimentos, o risco calculado não é “buscar o ativo da moda”. É entender seu horizonte, sua liquidez necessária, sua tolerância real à volatilidade e a função de cada dinheiro. Investidores consistentes não agem para parecer sofisticados; agem para preservar e expandir patrimônio com método.
Em qualquer um desses campos, vale uma regra simples: nunca coloque em risco estrutural aquilo que você ainda não consegue reconstruir com rapidez. Esse princípio parece conservador, mas é justamente o que permite jogar o jogo por tempo suficiente para ganhar.
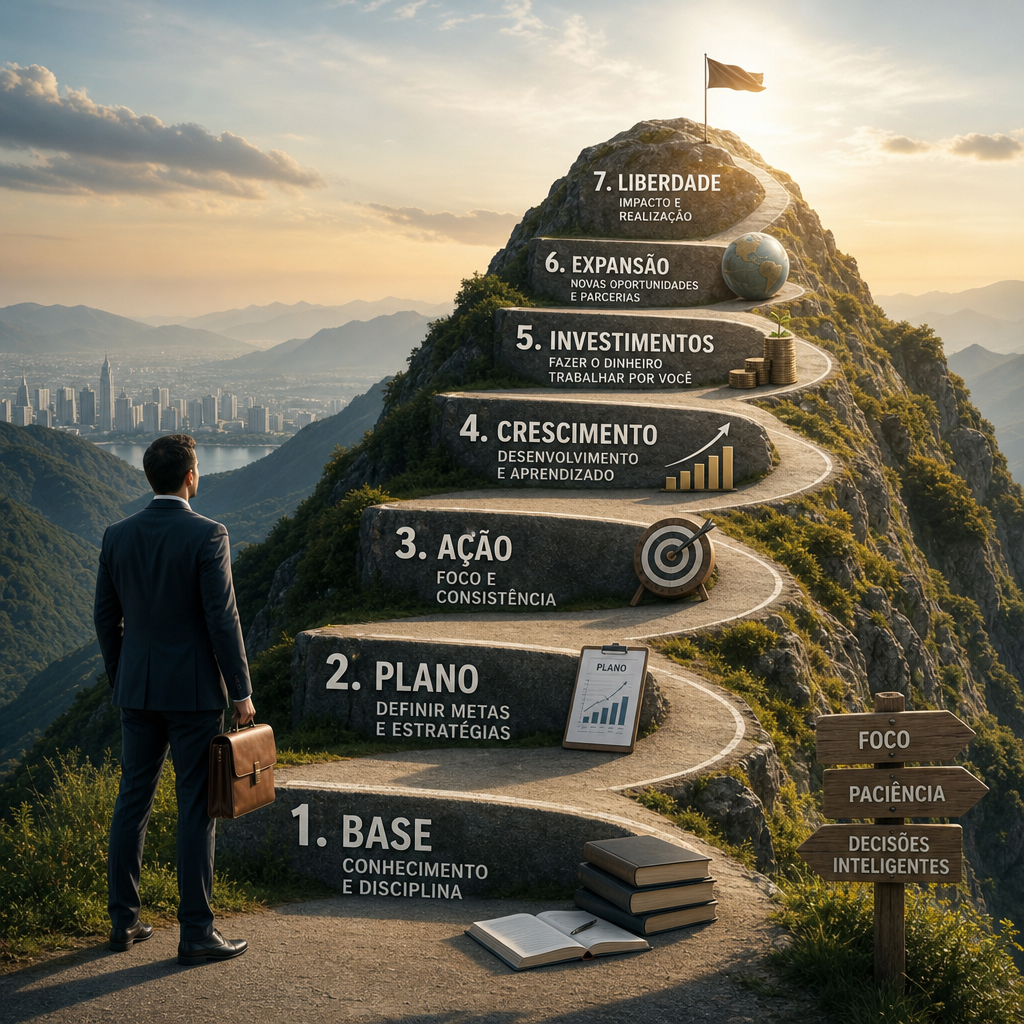
Qual é um método prático para começar a assumir riscos melhores nos próximos 30 dias?
Se este artigo ficasse apenas no campo das ideias, seria inspirador, mas incompleto. Então aqui vai um método simples para aplicar imediatamente.
Passo 1: faça um inventário dos riscos que você vem evitando
Liste cinco decisões adiadas: vender sua solução, iniciar um projeto, conversar com um mentor, estudar negociação, criar uma fonte de renda paralela, investir com método, mudar de posição na empresa. Muitas vezes, a estagnação está em uma decisão evitada há meses.
Passo 2: classifique cada risco por impacto e reversibilidade
Pergunte: se isso der errado, eu consigo voltar? Quanto custa testar? Quanto posso aprender? Dê prioridade ao que combina alto potencial com reversibilidade razoável.
Passo 3: reduza o tamanho da aposta
Em vez de abrir uma empresa completa, teste uma oferta. Em vez de mudar toda a estratégia de vendas, valide um roteiro novo. Em vez de investir em algo complexo, comece entendendo o básico e montando critérios.
Passo 4: defina um limite de perda
Todo risco saudável precisa de fronteira. Quanto de dinheiro, tempo e energia você aceita expor antes de reavaliar? Sem esse limite, a ambição vira teimosia.
Passo 5: registre resultados e aprendizados
Pessoas comuns vivem de impressão. Pessoas que crescem vivem de observação. Anote o que funcionou, o que sinalizou mercado, o que travou sua execução, o que exigiu mais preparo. Isso melhora sua capacidade de decisão futura.
Passo 6: repita com mais qualidade, não necessariamente com mais intensidade
Enriquecimento raramente é fruto de um ato heroico isolado. É resultado de uma sequência de decisões progressivamente mais inteligentes.
O caminho para a riqueza exige menos bravura performática e mais julgamento estratégico
Se há uma ideia que merece ser abandonada, é esta: a de que vencer na vida depende de “apostar tudo em si mesmo”. Isso pode soar inspirador, mas, na prática, arruína mais pessoas do que liberta.
O verdadeiro diferencial de quem constrói sucesso pessoal e profissional duradouro está em outra parte: discernimento. Discernimento para saber quando avançar, quando testar, quando recuar, quando negociar, quando investir, quando aprender e quando proteger a base.
Assumir riscos calculados não é pensar pequeno. É pensar longo. É recusar tanto a paralisia quanto o impulso. É trocar fantasia por estratégia. E é exatamente esse tipo de maturidade que transforma ambição em patrimônio.
Se você percebeu que crescer financeiramente depende menos de frases motivacionais e mais de método, estrutura mental e ação inteligente, vale conhecer o material completo que aprofunda esse caminho e organiza, em etapas práticas, os princípios que conectam mentalidade, execução, vendas, produtividade, liderança e enriquecimento de forma séria.
No fim, a pergunta não é se haverá risco. Haverá. A pergunta é se você continuará sendo governado por ele — ou se finalmente aprenderá a usá-lo a seu favor.