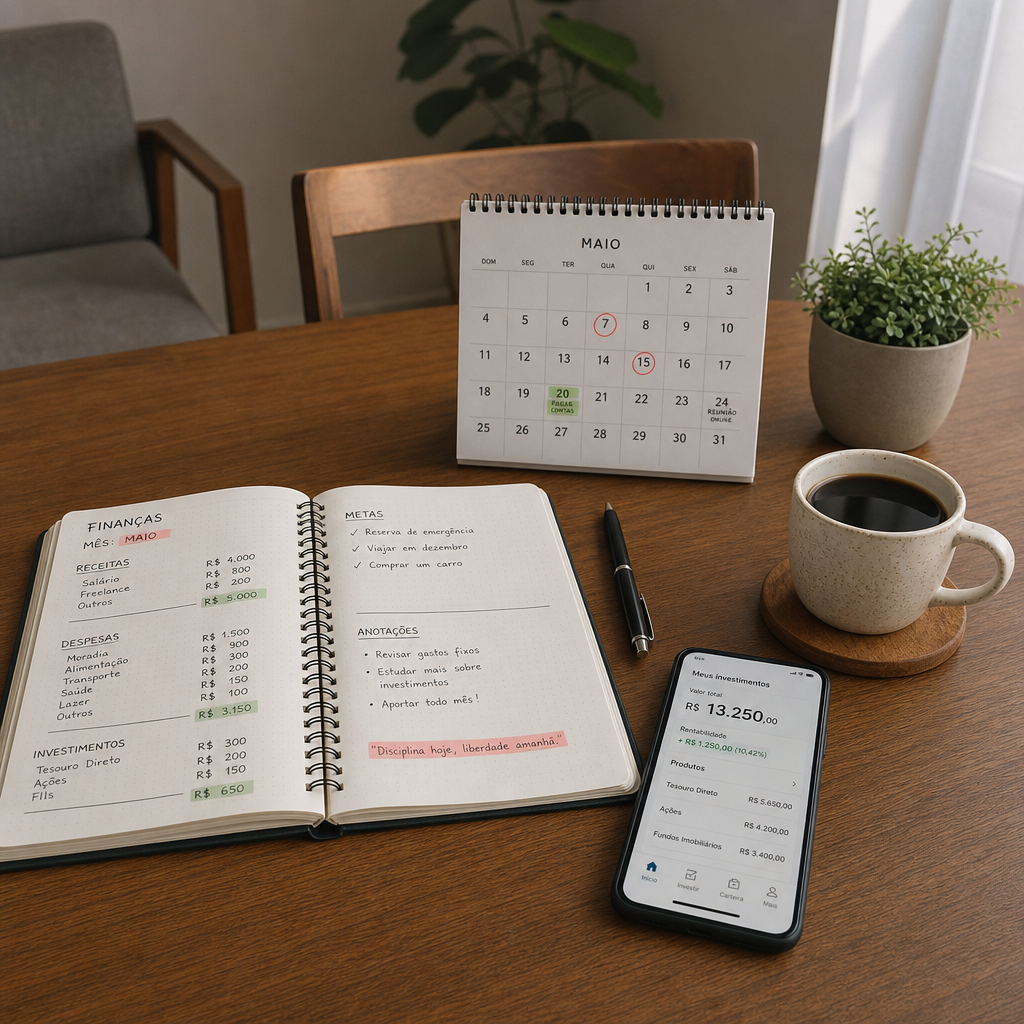
Muita gente procura respostas para perguntas como “como conseguir juntar dinheiro”, “melhores formas de investir” ou “como gastar melhor meu dinheiro” e cai sempre no mesmo tipo de conselho: cortar supérfluos, anotar despesas, montar reserva, estudar investimentos. Tudo isso é útil, mas há um erro menos discutido que sabota tanto o orçamento quanto a carteira de investimentos: tratar todo objetivo financeiro como se ele tivesse o mesmo prazo.
É aí que começa o improviso. A pessoa quer viajar em um ano, trocar de carro em três, formar reserva para emergências, pagar imposto anual, fazer um curso e se aposentar melhor. Mas, na prática, deixa tudo no mesmo lugar mental: “meu dinheiro”. O resultado é previsível. Ou o dinheiro fica parado demais, perdendo função, ou vai para investimentos inadequados e precisa ser resgatado na hora errada. Em ambos os casos, cresce a sensação de descontrole.
A tese deste texto é simples e forte: melhoria de vida financeira não começa escolhendo o investimento “que rende mais”, mas aprendendo a casar prazo, objetivo e liquidez. Quem não faz isso continua refém de soluções emergenciais, do banco e do próprio impulso. Quem aprende essa lógica passa a gastar melhor, investir com mais clareza e reduzir a ansiedade financeira sem depender de fórmulas milagrosas.
Em educação financeira, fala-se muito em disciplina. Fala-se menos em arquitetura de decisão. E, para o leigo, isso faz toda a diferença. Não basta querer organizar os gastos: é preciso saber quando aquele dinheiro será usado. O prazo muda o tipo de risco aceitável, a liquidez necessária e até a forma de acompanhar a meta.
Por que misturar objetivos de curto, médio e longo prazo atrapalha sua vida financeira?
Quando todos os objetivos ficam no mesmo bolo, a pessoa perde referência. O dinheiro que deveria servir para uma despesa previsível do próximo semestre acaba parecendo disponível para consumo. Já o valor que deveria ter horizonte de muitos anos é tratado com a mesma impaciência de uma conta do mês.
Esse erro tem consequências práticas. Se você guarda em investimento muito volátil um dinheiro que usará em poucos meses, corre o risco de precisar sacar em queda. Se mantém em liquidez diária recursos destinados a um projeto de cinco ou dez anos, talvez esteja aceitando baixa rentabilidade por medo, e não por estratégia.
Na psicologia financeira, isso importa muito. Objetivos sem prazo claro tendem a perder prioridade para desejos imediatos. O cérebro humano lida mal com abstrações longínquas. “Investir para o futuro” é vago. “Juntar R$ 12 mil em 18 meses para uma transição de carreira” é concreto. Quando o objetivo ganha data, ele deixa de competir em desvantagem com o consumo impulsivo.
Por isso, uma crítica necessária: a visão popular de que “todo dinheiro investido é igualmente bem investido” está errada. Investimento adequado não é apenas o mais rentável; é o que respeita a função do dinheiro. Essa distinção parece técnica, mas é profundamente prática.
Como organizar metas financeiras por prazo de forma simples?
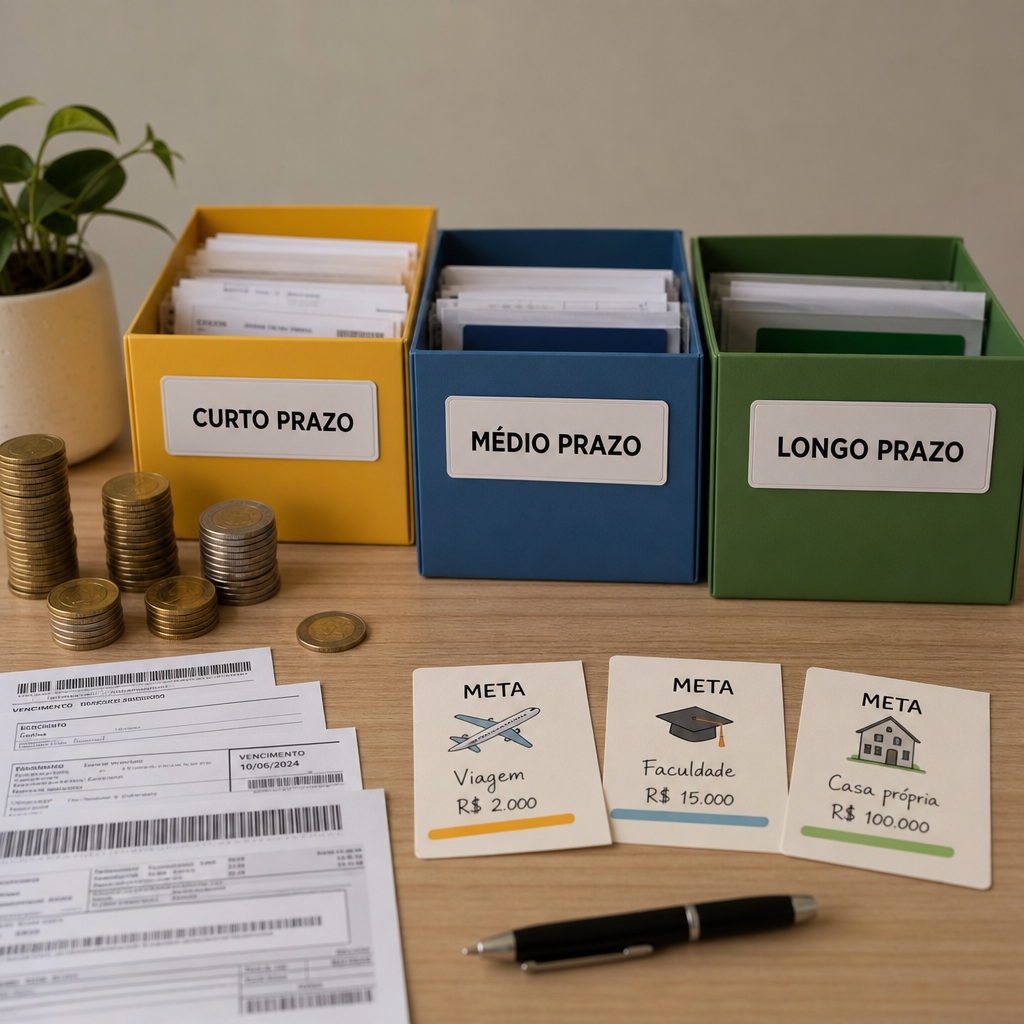
Uma estrutura funcional para iniciantes pode dividir os objetivos em três horizontes:
Curto prazo: até 12 meses.
Médio prazo: de 1 a 5 anos.
Longo prazo: acima de 5 anos.
Essa divisão não precisa ser perfeita. O objetivo é criar clareza operacional. Veja exemplos:
Curto prazo: IPVA, material escolar, viagem próxima, conserto do carro, entrada de uma despesa já prevista, reserva de emergência em formação.
Médio prazo: entrada de imóvel, pós-graduação, mudança de cidade, capital para abrir pequeno negócio, troca planejada de veículo.
Longo prazo: aposentadoria, independência financeira, formação patrimonial, estudos dos filhos ainda pequenos.
O ponto central é parar de perguntar apenas “onde investir?” e começar a perguntar: “para quando é esse dinheiro?”. Essa mudança de pergunta melhora tanto os gastos quanto os investimentos, porque devolve contexto à decisão.
Também ajuda a responder outra dúvida comum: “como parar de dever pro banco?”. Muitas vezes, a dívida não nasce só do excesso de consumo, mas da falta de preparação para gastos previsíveis. Quando impostos, manutenção, presentes, matrículas e pequenos eventos anuais não têm meta própria, acabam sendo empurrados para cartão, cheque especial ou parcelamentos.
Qual é o melhor investimento para cada objetivo financeiro?
Não existe resposta única, mas existe um princípio sólido: quanto mais perto o uso do dinheiro, menor deve ser a tolerância a risco e maior a necessidade de liquidez.
Para o curto prazo, o foco costuma ser preservação e acesso. Em geral, faz mais sentido considerar alternativas simples, previsíveis e de baixa oscilação, como produtos de renda fixa com liquidez ou vencimento compatível com a meta. Não é o dinheiro da ousadia; é o dinheiro da função.
Para o médio prazo, já é possível buscar um pouco mais de eficiência, desde que o objetivo esteja claro e o produto escolhido combine com a data provável de uso. Aqui, títulos de renda fixa com vencimentos adequados podem fazer bastante sentido. Dependendo do perfil, pode haver espaço para uma parcela moderada em ativos com algum risco, mas nunca sem entender que o prazo ainda impõe limites.
No longo prazo, o investidor pode explorar estratégias mais voltadas a crescimento patrimonial, aceitando volatilidade como parte do processo. É nesse horizonte que faz mais sentido estudar diversificação com profundidade, porque há tempo para diluir oscilações e permitir que os juros compostos trabalhem.
O iniciante, porém, erra quando tenta começar pelo sofisticado. A indústria financeira frequentemente vende complexidade como sinal de inteligência. Nem sempre é. Para quem ainda está aprendendo a gastar melhor, controlar os gastos e criar constância, o melhor investimento costuma ser o mais compreensível, compatível com o objetivo e repetível ao longo do tempo.
Como gastar melhor meu dinheiro usando metas com data?
Gastar melhor não significa apenas cortar despesas. Significa alocar recursos de modo coerente com a vida real. E metas com data são uma ferramenta poderosa porque transformam consumo difuso em escolha consciente.
Imagine duas pessoas que dizem querer “se organizar”. A primeira apenas tenta economizar no fim do mês. A segunda define: “em dez meses preciso ter R$ 4 mil para uma certificação profissional” e “em janeiro preciso de R$ 2 mil para despesas anuais”. Quem tende a gastar melhor? A segunda, porque seu dinheiro já tem destino.
Metas datadas criam um efeito psicológico importante: diminuem a sensação de saldo livre. O valor parado na conta deixa de parecer “dinheiro sobrando” e passa a ser percebido como compromisso futuro. Isso reduz compras por compensação emocional e ajuda a enfrentar uma verdade desconfortável: muitas decisões de consumo não são fruto de necessidade, mas de desorganização temporal.
Na prática, você pode fazer três perguntas antes de gastar:
1. Esse valor compromete alguma meta com data definida?
2. Se eu comprar agora, vou empurrar uma despesa futura para o banco?
3. Estou decidindo com base em utilidade real ou em alívio emocional momentâneo?
Essas perguntas parecem simples, mas mudam o padrão de comportamento. Elas conectam gastos presentes à melhoria de vida futura. E isso é educação financeira aplicada, não teoria abstrata.
Como conseguir juntar dinheiro sem depender só de força de vontade?
Uma das ideias mais superestimadas nas finanças pessoais é a da força de vontade constante. Ela falha porque a vida real é irregular. Há cansaço, imprevisto, pressão social, publicidade, frustração. Quem depende apenas de motivação acaba oscilando entre controle e descontrole.
Metas com prazo ajudam justamente porque tiram parte da decisão do campo emocional. Em vez de “vou ver quanto sobra para investir”, você passa a operar com uma lógica mais concreta: “preciso acumular X até tal mês, então meu aporte mensal mínimo é Y”.
Esse cálculo é libertador. Ele transforma um desejo genérico em plano mensurável.
Exemplo simples: se você quer juntar R$ 6 mil em 12 meses, precisa guardar cerca de R$ 500 por mês, desconsiderando rentabilidade. A partir daí, o problema deixa de ser abstrato. Você pode ajustar gastos, renda complementar e investimento escolhido com base em uma meta objetiva.
Além disso, juntar dinheiro fica menos sofrido quando cada reserva tem um nome. O dinheiro sem identidade é vulnerável. O dinheiro nomeado resiste melhor ao impulso. “Fundo de imposto anual”, “curso de transição profissional”, “entrada do apartamento” e “liberdade de longo prazo” são rótulos que aumentam comprometimento.
Isso não elimina dificuldades. Mas reduz a névoa mental. E, em psicologia financeira, clareza já é metade do progresso.
Quais erros mais comuns fazem a pessoa investir mal mesmo tendo boa intenção?
Há pelo menos cinco erros recorrentes entre iniciantes:
1. Investir antes de definir a função do dinheiro.
A pessoa abre conta em corretora, escolhe produtos por indicação ou moda, mas não sabe para qual objetivo está investindo.
2. Sacar investimento de longo prazo para cobrir desorganização de curto prazo.
Esse comportamento quebra a consistência e reforça a ideia de que investir “não funciona”, quando o problema era de estrutura.
3. Manter excesso de medo com objetivos longos.
Às vezes, por trauma, falta de conhecimento ou influência de discursos alarmistas, o investidor deixa por muitos anos recursos que poderiam buscar maior crescimento em alternativas excessivamente conservadoras.
4. Assumir risco demais por impaciência.
A pressa para “mudar de vida através de investimentos” leva algumas pessoas a ignorar que patrimônio se constrói mais por constância do que por tacadas.
5. Confundir rentabilidade com adequação.
Um investimento pode parecer excelente no papel e ainda assim ser inadequado para seu prazo, sua necessidade de liquidez e seu nível de compreensão.
Esse último ponto merece ênfase. O melhor investimento para um objetivo de oito meses pode ser muito diferente do melhor investimento para um objetivo de vinte anos. Sem essa distinção, o investidor leigo fica vulnerável a arrependimentos evitáveis.
Como montar um plano prático de investimento e organização financeira para os próximos 12 meses?
Se você quer sair do improviso sem complicar sua rotina, um plano de 12 meses pode ser suficiente para iniciar a virada. Não como promessa milagrosa, mas como estrutura realista.
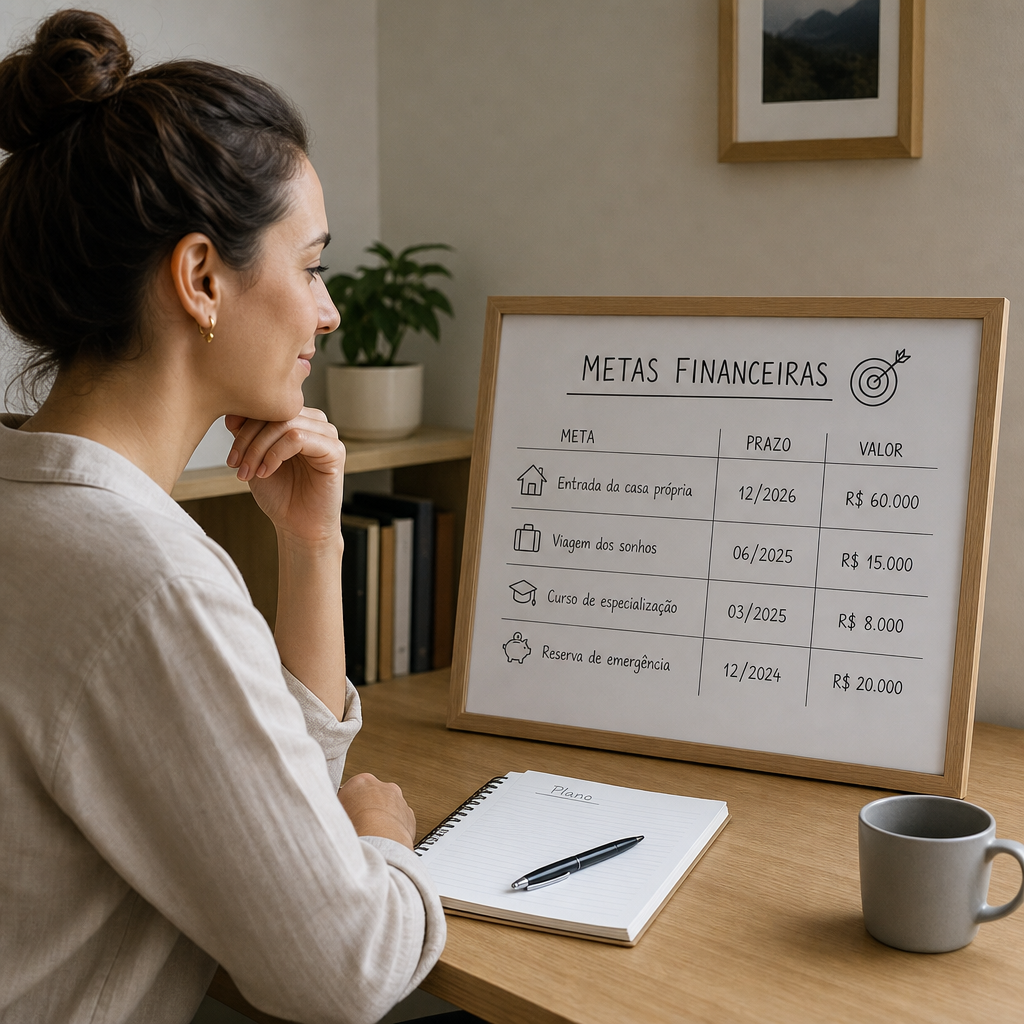
Passo 1: liste todos os objetivos financeiros em aberto.
Inclua despesas anuais, metas pessoais, dívidas, reserva de emergência e planos patrimoniais. Escreva tudo.
Passo 2: atribua prazo a cada item.
Pergunte: quando esse dinheiro será necessário? Se não souber a data exata, estime o horizonte.
Passo 3: calcule o valor-alvo de cada meta.
Mesmo que seja aproximado, isso já melhora a decisão.
Passo 4: escolha o tipo de alocação pelo prazo, não pela empolgação.
Curto prazo pede segurança e liquidez. Médio prazo pede compatibilidade de vencimento e prudência. Longo prazo permite visão mais patrimonial.
Passo 5: defina aportes mensais mínimos.
Cada meta deve ter um valor recorrente, por menor que seja. A regularidade organiza mais do que grandes esforços esporádicos.
Passo 6: revise trimestralmente.
Objetivos mudam. Renda muda. Prioridades mudam. Revisão não é fracasso; é gestão.
Passo 7: observe o comportamento, não só os números.
Se você vive retirando de uma meta para cobrir gastos correntes, o problema talvez não esteja no investimento, mas no padrão de consumo ou na subestimação das despesas mensais.
Esse método responde, de forma indireta, a várias buscas comuns: como gastar melhor meu dinheiro, como conseguir juntar dinheiro, melhores formas de investir e como mudar de vida através de investimentos. A resposta séria para todas elas é menos glamourosa do que parece: dar função e prazo ao dinheiro antes de exigir performance dele.
Por que essa lógica muda mais a vida do que procurar o investimento da moda?
Porque a verdadeira transformação financeira não vem de acertar um ativo extraordinário, mas de construir coerência entre renda, gastos, tempo e objetivo. A moda do mercado muda o tempo todo. Seu horizonte de vida, não.
Pessoas que melhoram de vida com investimentos de forma consistente raramente fazem isso apenas por escolherem produtos brilhantes. Elas avançam porque organizam o presente para não sabotar o futuro. Pagam menos pelo improviso. Usam menos crédito caro. Transformam despesas previsíveis em metas financiadas por elas mesmas, e não pelo banco. E, sobretudo, entendem que dinheiro sem prazo é dinheiro vulnerável.
Essa é a tese que vale levar adiante: investir bem é, antes de tudo, alocar o dinheiro certo no lugar certo, para o momento certo. Quando você faz isso, os gastos deixam de ser inimigos abstratos, a psicologia financeira fica mais estável e a melhoria de vida deixa de depender de sorte ou impulso.
No fim, organizar metas por prazo não é um detalhe técnico. É uma mudança de mentalidade. Você para de perguntar apenas quanto rende e começa a perguntar para que serve. E essa pergunta, embora menos sedutora, costuma ser a que realmente muda a relação com o dinheiro.